

Residencia fiscal en Uruguay con inmuebles
La normativa fija tres montos de inversión en inmuebles. Acá están en unidades indexadas y en dólares de hoy, con las unidades en venta que superan cada uno.
Qué unidades superan cada montoCuánto hay que invertir
Montos de inversión en inmuebles, de menor a mayor.
Residencia fiscal con 60 días en el país
Inmuebles comprados desde el 1/7/2020 y al menos 60 días de presencia física en el año.
Más de 3.500.000 UI
unos USD 590.000
Rentas del exterior, por once años
Para quien se hace residente desde 2026 sin haberlo sido en los dos ejercicios anteriores ni haber usado el régimen anterior. Inmuebles comprados desde el 1/9/2025, que pueden ser los mismos de la residencia; se acredita cada año.
Se puede optar por tributar IRNR, que no grava las rentas del exterior, en lugar de IRPF por los dividendos e intereses del exterior y las ganancias al vender esos activos (salvo derivados), el año de llegada y los diez siguientes.
Más de 12.500.000 UI
unos USD 2.080.000
Residencia fiscal sin mínimo de días
Inmuebles por ese valor al 31 de diciembre.
Más de 15.000.000 UI
unos USD 2.500.000
Sin invertir, también se es residente fiscal con más de 183 días en el país durante el año civil.
El monto es la suma de los inmuebles a nombre de la persona (en condominio, cuenta su parte): dos o más unidades juntas también cuentan.
Los dólares son una referencia, redondeada hacia arriba. Para la residencia se compara el costo fiscal de cada inmueble y la tenencia al 31 de diciembre, y la causal no aplica si se acredita residencia fiscal en otro país. Como la UI sube todos los meses, conviene dejar margen; el estudio confirma cómo aplica a tu caso. Dólares calculados con la UI (6,6827, 30/10/2026) y el dólar billete (40,19, 29/10/2026) del Banco Central del Uruguay.
Qué unidades superan cada monto
Unidades disponibles hoy en los proyectos que comercializamos, ordenadas por precio. La lista se actualiza sola con el stock.
En las unidades en pozo, para la residencia la DGI ha admitido el compromiso de compraventa inscripto; para el régimen de rentas del exterior no hay una regla específica, así que el estudio lo confirma en cada caso.
Más de 3.500.000 UI
Desde unos USD 590.000: residencia fiscal con 60 días en el país.
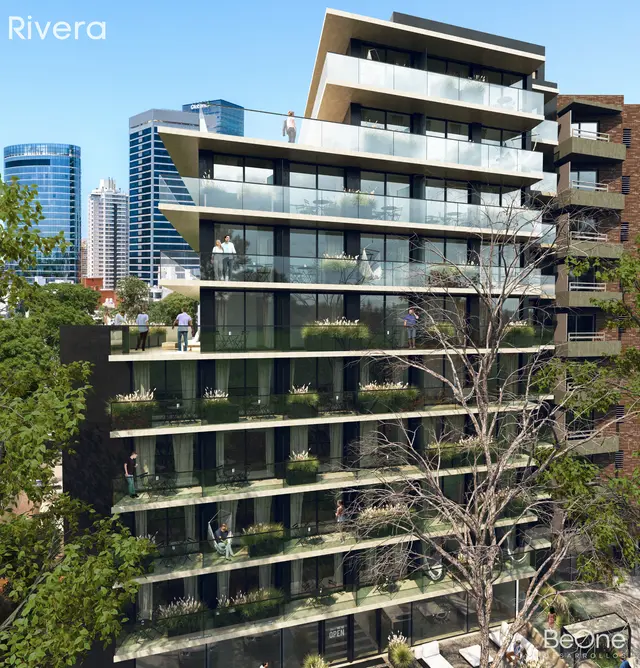

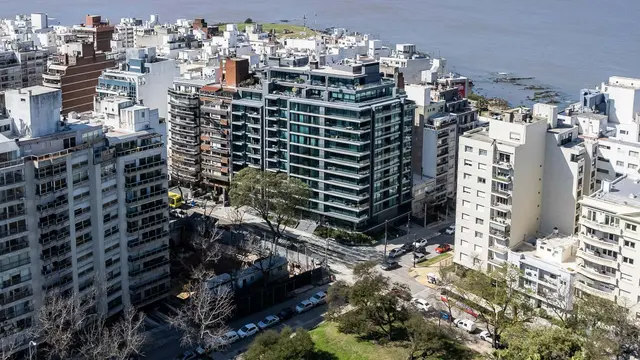
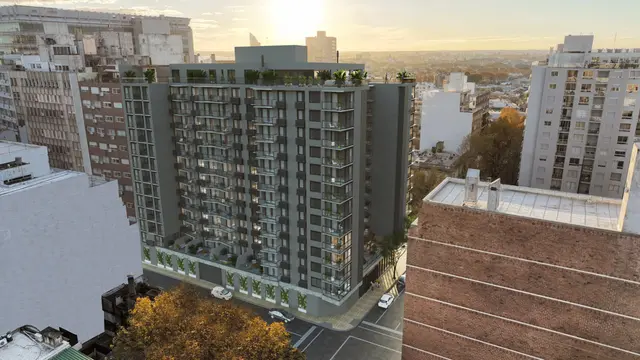
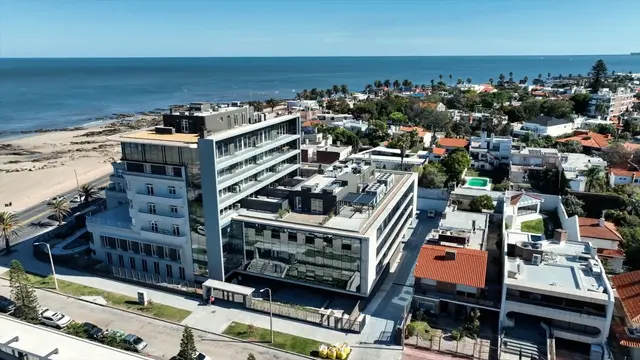
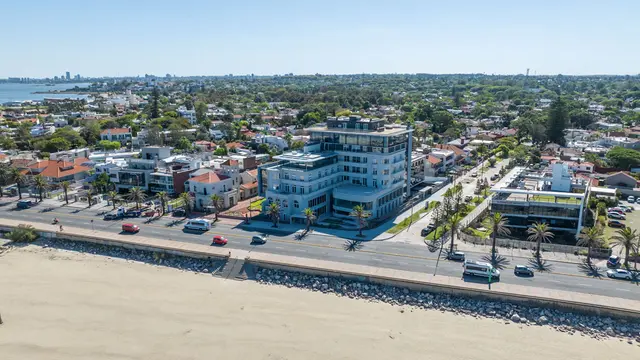
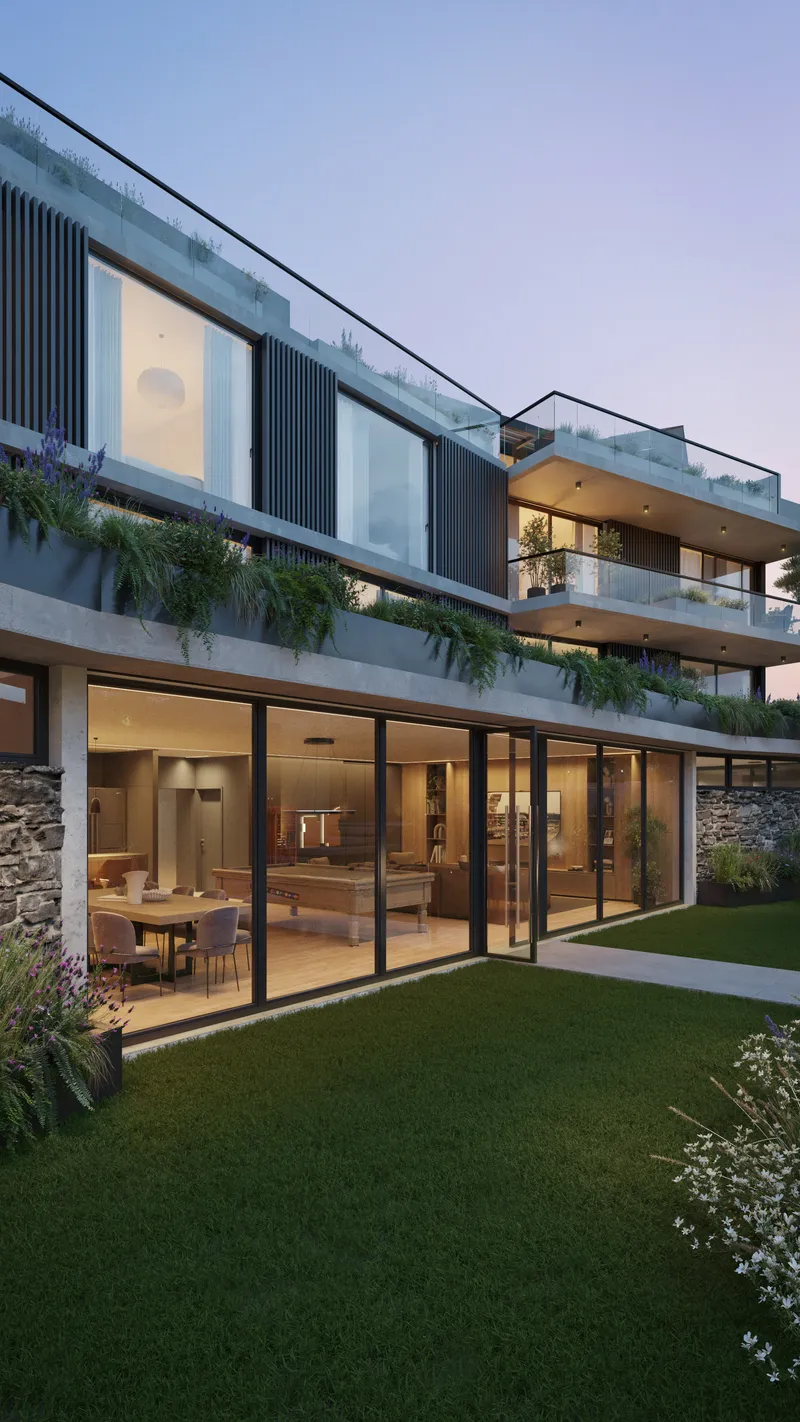
Unidades con presentación propia: Bilú Riviera 702
Más de 12.500.000 UI
Desde unos USD 2.080.000: además, el régimen de rentas del exterior.
Más de 15.000.000 UI
Desde unos USD 2.500.000: residencia sin mínimo de días y el régimen de rentas del exterior.
Si tu presupuesto no llega a un monto
El monto es la suma de los inmuebles: dos o más unidades juntas también cuentan. Te armamos opciones con el stock disponible.
Cómo lo hacemos
INGAR se ocupa de la compra: buscar, comparar, negociar y coordinar la escritura, también si estás fuera del país. Para el trámite de residencia te presentamos al estudio especializado con el que trabajamos, que confirma cómo aplica a tu caso.
Preguntas frecuentes
¿Comprar un inmueble me da la residencia fiscal en Uruguay?
No automáticamente. La inversión inmobiliaria puede configurar residencia fiscal por dos causales independientes: tener al 31 de diciembre inmuebles por más de 15.000.000 UI, sin mínimo de días; o tener inmuebles por más de 3.500.000 UI, adquiridos desde el 1 de julio de 2020, y al menos 60 días de presencia física en el año. Se computa el costo fiscal actualizado de cada inmueble a nombre de la persona física (en condominio, su parte), y la causal no aplica si la persona acredita residencia fiscal en otro país. En compras en pozo, la DGI ha admitido el compromiso de compraventa inscripto. La residencia fiscal y la residencia legal migratoria son trámites distintos; comprar un inmueble no concede por sí solo la residencia legal.
¿Qué es el tax holiday de la Ley 20.446?
Es una opción para quienes adquieren la residencia fiscal desde el 1 de enero de 2026, sin haber sido residentes fiscales en los dos ejercicios anteriores ni haber usado el régimen anterior: permite tributar IRNR, que no grava las rentas de fuente extranjera, en lugar de IRPF por los dividendos e intereses del exterior y por las ganancias al vender esos activos (salvo derivados), durante el año del cambio y los diez ejercicios siguientes. La Ley 20.446 exige, según el caso, una inversión superior a 12.500.000 UI en inmuebles, aportes anuales de al menos 625.000 UI a fondos en las condiciones que disponga el Ministerio de Economía y Finanzas, o más de 183 días de presencia en cada ejercicio; las condiciones se acreditan cada año. Según el Decreto 225/026, para la vía inmobiliaria cuentan los inmuebles adquiridos desde el 1 de septiembre de 2025, que pueden ser los mismos computados para la residencia fiscal; la UI se toma a la cotización del último día del mes anterior a la inversión, y en los departamentos sin costa sobre el Río de la Plata ni el Océano Atlántico el costo fiscal de los inmuebles urbanos se incrementa un 100%. Es información general: un contador debe confirmar la aplicación al caso concreto.
Fuentes: DGI, causales de residencia fiscal (Decreto 148/007, art. 5 bis); Ley 20.446, art. 648; Decreto 148/007, art. 5 sexies, en la redacción de los decretos 188/026 y 225/026. Cotizaciones: Banco Central del Uruguay. Información general; no es asesoramiento fiscal.
Contanos cuánto querés invertir
Dejanos tus datos y te escribimos para ver qué unidades o combinaciones superan el monto que buscás. También te presentamos al estudio para el trámite.
Si preferís, escribinos a contacto@ingar.com.uy