

Steuerliche Ansässigkeit in Uruguay durch Immobilienbesitz
Die Vorschriften legen drei Schwellenwerte für Immobilieninvestitionen fest. Hier finden Sie diese in indexierten Rechnungseinheiten (UI) und zum heutigen Kurs in US-Dollar sowie die zum Verkauf stehenden Einheiten, deren Preis den jeweiligen Schwellenwert übersteigt.
Welche Einheiten die jeweiligen Beträge überschreitenWie viel Sie investieren müssen
Schwellenwerte für Immobilieninvestitionen, aufsteigend geordnet.
Steuerliche Ansässigkeit mit 60 Tagen Aufenthalt im Land
Seit dem 1/7/2020 erworbene Immobilien und mindestens 60 Tage tatsächlicher Aufenthalt im Land im jeweiligen Jahr.
Mehr als 3.500.000 UI
etwa USD 590.000
Auslandseinkünfte: Sonderregelung für elf Jahre
Für Personen, die ab 2026 steuerlich ansässig werden, in den beiden vorangegangenen Steuerjahren nicht steuerlich ansässig waren und die bisherige Sonderregelung nicht genutzt haben. Die Immobilien müssen seit dem 1/9/2025 erworben worden sein und können dieselben sein, die für die steuerliche Ansässigkeit berücksichtigt werden; der Nachweis ist jährlich zu erbringen.
Für Dividenden und Zinsen aus dem Ausland sowie Gewinne aus dem Verkauf der entsprechenden Vermögenswerte (ausgenommen Derivate) kann im Jahr des Zuzugs und in den zehn Folgejahren die Besteuerung nach der IRNR, die Auslandseinkünfte nicht erfasst, anstelle der IRPF gewählt werden.
Mehr als 12.500.000 UI
etwa USD 2.080.000
Steuerliche Ansässigkeit ohne Mindestaufenthaltsdauer
Immobilien im entsprechenden Wert zum 31. Dezember.
Mehr als 15.000.000 UI
etwa USD 2.500.000
Auch ohne Investition wird man bei mehr als 183 Tagen Aufenthalt im Land während eines Kalenderjahres steuerlich ansässig.
Maßgeblich ist die Summe der Werte der auf den Namen der Person eingetragenen Immobilien (bei Miteigentum zählt der eigene Anteil): Auch zwei oder mehr Einheiten können zusammengerechnet werden.
Die Dollarbeträge dienen als Orientierung und sind aufgerundet. Für die steuerliche Ansässigkeit sind der steuerliche Anschaffungswert jeder Immobilie und der Immobilienbestand zum 31. Dezember maßgeblich. Dieser Ansässigkeitstatbestand greift nicht, wenn eine steuerliche Ansässigkeit in einem anderen Land nachgewiesen wird. Da die UI jeden Monat steigt, empfiehlt sich ein Puffer; die Fachkanzlei klärt verbindlich, wie die Regelung in Ihrem Fall anzuwenden ist. Die Dollarbeträge wurden anhand der Kurse des Banco Central del Uruguay für die UI (6,6838, 31/10/2026) und den US-Dollar-Bargeldkurs (40,19, 30/10/2026) berechnet.
Welche Einheiten die jeweiligen Beträge überschreiten
Aktuell verfügbare Einheiten in den von uns vermarkteten Projekten, nach Preis geordnet. Die Liste wird automatisch anhand des verfügbaren Bestands aktualisiert.
Bei Einheiten, die vor oder während der Bauphase erworben werden, hat die DGI für die steuerliche Ansässigkeit einen im Register eingetragenen verbindlichen Kaufvorvertrag anerkannt. Für die Sonderregelung für Auslandseinkünfte gibt es keine spezifische Vorschrift; deshalb klärt die Fachkanzlei die Anwendbarkeit im Einzelfall.
Mehr als 3.500.000 UI
Ab etwa USD 590.000: steuerliche Ansässigkeit mit 60 Tagen Aufenthalt im Land.
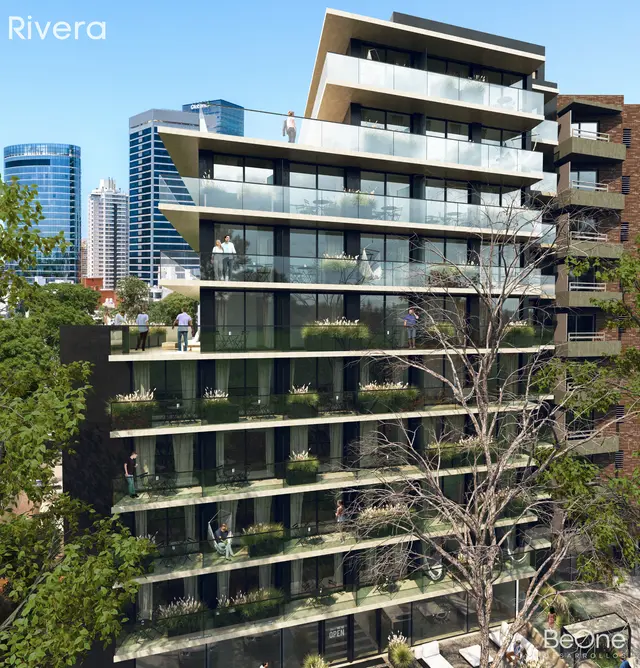

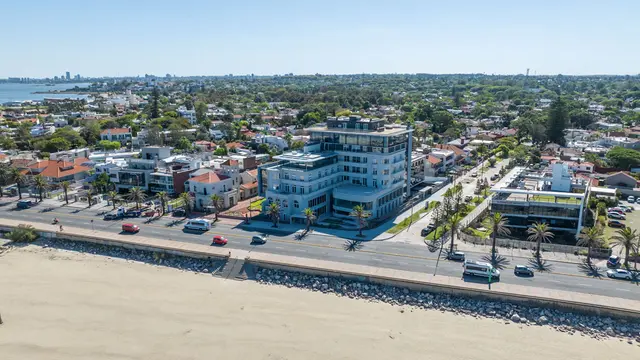
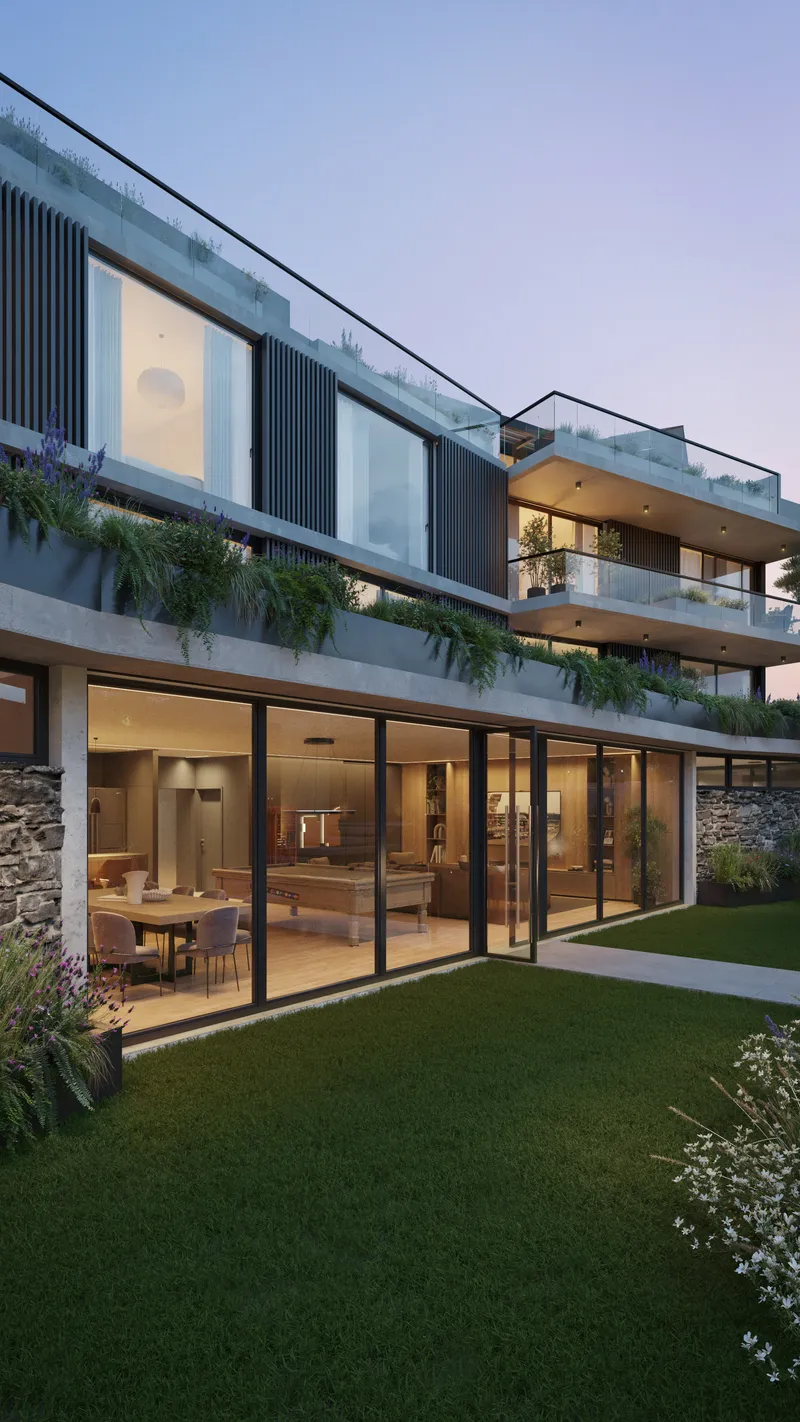
Einheiten mit eigener Präsentation: Bilú Riviera 702
Mehr als 12.500.000 UI
Ab etwa USD 2.080.000: zusätzlich die Sonderregelung für Auslandseinkünfte.
Mehr als 15.000.000 UI
Ab etwa USD 2.500.000: steuerliche Ansässigkeit ohne Mindestaufenthaltsdauer und die Sonderregelung für Auslandseinkünfte.
Wenn Ihr Budget einen Schwellenwert nicht erreicht
Maßgeblich ist die Summe der Immobilienwerte: Auch zwei oder mehr Einheiten können zusammengerechnet werden. Wir stellen Ihnen anhand des verfügbaren Angebots passende Optionen zusammen.
So gehen wir vor
INGAR kümmert sich um den Kauf: Wir suchen, vergleichen, verhandeln und koordinieren die notarielle Beurkundung – auch wenn Sie sich außerhalb des Landes befinden. Für das Verfahren zur steuerlichen Ansässigkeit stellen wir den Kontakt zu der spezialisierten Kanzlei her, mit der wir zusammenarbeiten. Sie klärt, wie die Regelungen in Ihrem Fall anzuwenden sind.
Zum Lesen vor Ihrer Entscheidung
- Führt ein Immobilienkauf zur Ansässigkeit in Uruguay?
- Aufenthaltsstatus, steuerliche Ansässigkeit und Staatsbürgerschaft in Uruguay: die Unterschiede
- Steuerliche Ansässigkeit in Uruguay 2026 für Argentinier: Was sich beim Tax Holiday geändert hat und was bei Investitionen zwischen USD 150.000 und 500.000 gilt
Häufig gestellte Fragen
Werde ich durch den Kauf einer Immobilie in Uruguay steuerlich ansässig?
Nicht automatisch. Eine Immobilieninvestition kann auf zwei voneinander unabhängigen Grundlagen zur steuerlichen Ansässigkeit führen: Sie besitzen am 31. Dezember Immobilien im Wert von mehr als 15.000.000 UI, ohne Mindestaufenthaltsdauer; oder Sie besitzen Immobilien im Wert von mehr als 3.500.000 UI, die seit dem 1. Juli 2020 erworben wurden, und halten sich im betreffenden Jahr mindestens 60 Tage tatsächlich im Land auf. Maßgeblich sind die fortgeschriebenen steuerlichen Anschaffungskosten jeder Immobilie im Eigentum der natürlichen Person, bei Miteigentum der entsprechende Anteil. Der jeweilige Tatbestand greift nicht, wenn die Person ihre steuerliche Ansässigkeit in einem anderen Land nachweist. Bei Käufen vor oder während der Bauphase hat die DGI einen eingetragenen Kaufvorvertrag anerkannt. Für die steuerliche Ansässigkeit und den aufenthaltsrechtlichen Status gelten getrennte Verfahren; der Kauf einer Immobilie allein verleiht keinen rechtmäßigen Aufenthaltsstatus.
Was ist die als „Tax Holiday“ bezeichnete Steuervergünstigung nach Gesetz 20.446?
Diese Option steht Personen offen, die ab dem 1. Januar 2026 steuerlich ansässig werden, in den beiden vorangegangenen Steuerjahren nicht steuerlich ansässig waren und die frühere Regelung nicht genutzt haben: Für Dividenden und Zinsen aus dem Ausland sowie Gewinne aus dem Verkauf dieser Vermögenswerte (ausgenommen Derivate) können sie im Jahr des Wechsels und in den zehn folgenden Steuerjahren anstelle der IRPF die IRNR wählen, die Einkünfte aus ausländischen Quellen nicht erfasst. Das Gesetz 20.446 verlangt je nach Fall eine Immobilieninvestition von mehr als 12.500.000 UI, jährliche Einzahlungen von mindestens 625.000 UI in Fonds zu den vom Wirtschafts- und Finanzministerium festzulegenden Bedingungen oder einen tatsächlichen Aufenthalt von mehr als 183 Tagen in jedem Steuerjahr. Die Voraussetzungen müssen jährlich nachgewiesen werden. Gemäß Dekret 225/026 werden bei der Immobilienoption Immobilien berücksichtigt, die seit dem 1. September 2025 erworben wurden; es können dieselben Immobilien sein, die für die steuerliche Ansässigkeit angerechnet werden. Für die UI gilt der Kurs am letzten Tag des Monats vor der Investition. In Departamentos ohne Küste am Río de la Plata oder am Atlantischen Ozean werden die steuerlichen Anschaffungskosten städtischer Immobilien für diese Berechnung um 100% erhöht. Dies sind allgemeine Informationen: Ein Steuerberater muss die Anwendung im Einzelfall bestätigen.
Quellen: DGI, Tatbestände der steuerlichen Ansässigkeit (Dekret 148/007, Art. 5 bis); Gesetz 20.446, Art. 648; Dekret 148/007, Art. 5 sexies, in der Fassung der Dekrete 188/026 und 225/026. Wechselkurse: Banco Central del Uruguay. Allgemeine Informationen; keine Steuerberatung.
Teilen Sie uns mit, wie viel Sie investieren möchten
Hinterlassen Sie Ihre Kontaktdaten. Wir schreiben Ihnen, um gemeinsam zu prüfen, welche Einheiten oder Kombinationen den von Ihnen angestrebten Schwellenwert überschreiten. Für das Verfahren stellen wir auch den Kontakt zur Fachkanzlei her.
Wenn Sie möchten, schreiben Sie uns an contacto@ingar.com.uy