

Residência fiscal no Uruguai com imóveis
As normas uruguaias fixam três valores de investimento em imóveis. Aqui estão em unidades indexadas (UI) e em dólares de hoje, com as unidades à venda que superam cada um.
Quais unidades superam cada valorQuanto é preciso investir
Valores de investimento em imóveis, do menor ao maior.
Residência fiscal com 60 dias no país
Imóveis comprados a partir de 1º de julho de 2020 e pelo menos 60 dias de presença física no ano.
Mais de 3.500.000 UI
cerca de USD 590.000
Rendas do exterior, por onze anos
Para quem se torna residente a partir de 2026 sem ter sido nos dois exercícios anteriores nem ter usado o regime anterior. Imóveis comprados a partir de 1º de setembro de 2025, que podem ser os mesmos da residência; comprova-se todo ano.
É possível optar por tributar pelo IRNR, que não grava as rendas do exterior, em vez do IRPF, os dividendos e juros do exterior e os ganhos na venda desses ativos (exceto derivativos), no ano da chegada e nos dez seguintes.
Mais de 12.500.000 UI
cerca de USD 2.080.000
Residência fiscal sem mínimo de dias
Imóveis nesse valor em 31 de dezembro.
Mais de 15.000.000 UI
cerca de USD 2.500.000
Sem investir, também se é residente fiscal com mais de 183 dias no país durante o ano civil.
O valor é a soma dos imóveis em nome da pessoa (em condomínio, conta a sua parte): duas ou mais unidades juntas também contam.
Os dólares são uma referência, arredondada para cima. Para a residência, compara-se o custo fiscal de cada imóvel e a posse em 31 de dezembro, e a hipótese não se aplica se for comprovada residência fiscal em outro país. Como a UI sobe todo mês, convém deixar margem; o escritório confirma como se aplica ao seu caso. Dólares calculados com a UI (6,6827, 30/10/2026) e o dólar comercial (40,19, 29/10/2026) do Banco Central do Uruguai.
Quais unidades superam cada valor
Unidades disponíveis hoje nos empreendimentos que comercializamos, ordenadas por preço. A lista se atualiza sozinha com o estoque.
Nas unidades na planta, para a residência a DGI já admitiu o compromisso de compra e venda registrado; para o regime de rendas do exterior não há uma regra específica, então o escritório confirma em cada caso.
Mais de 3.500.000 UI
A partir de cerca de USD 590.000: residência fiscal com 60 dias no país.
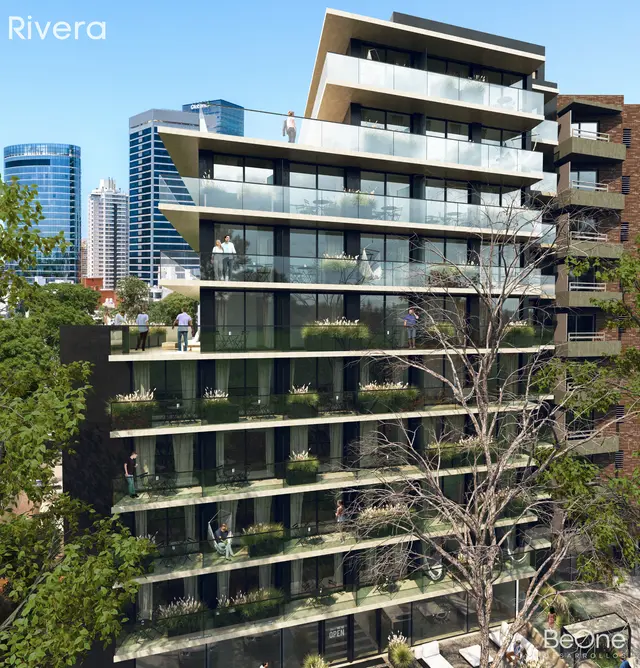

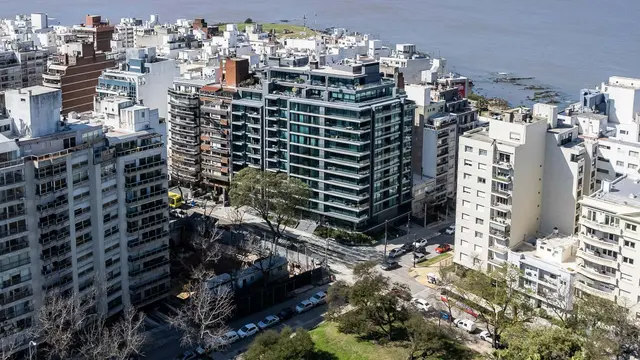
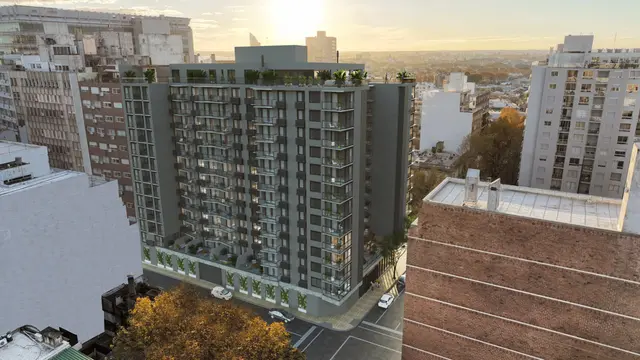
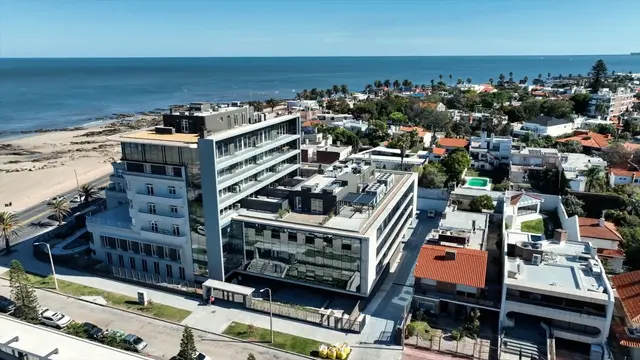
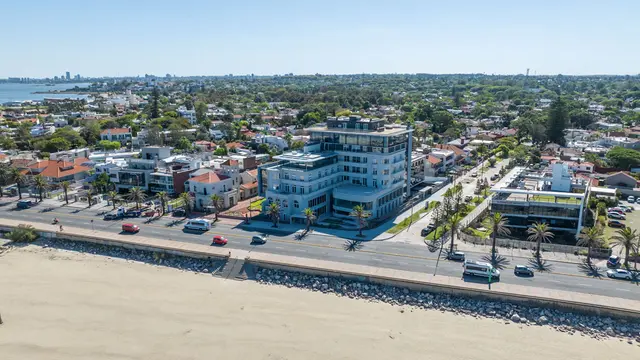
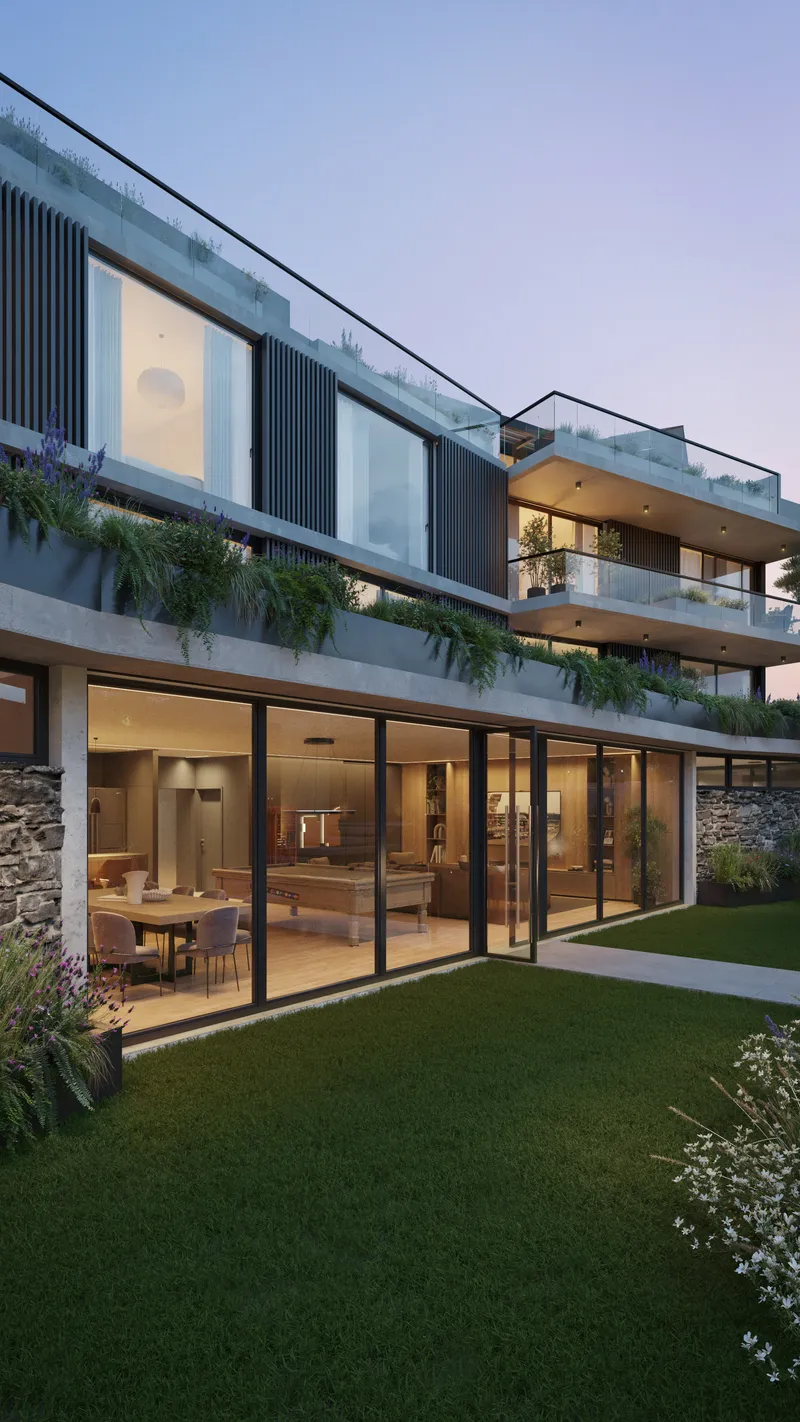
Unidades com página própria: Bilú Riviera 702
Mais de 12.500.000 UI
A partir de cerca de USD 2.080.000: também o regime de rendas do exterior.
Mais de 15.000.000 UI
A partir de cerca de USD 2.500.000: residência sem mínimo de dias e o regime de rendas do exterior.
Se o seu orçamento não chega a um valor
O valor é a soma dos imóveis: duas ou mais unidades juntas também contam. Montamos opções com o estoque disponível.
Como trabalhamos
A INGAR cuida da compra: buscar, comparar, negociar e coordenar a escritura, também se você estiver fora do país. Para o trâmite de residência apresentamos o escritório especializado com o qual trabalhamos, que confirma como se aplica ao seu caso.
Perguntas frequentes
Comprar um imóvel me dá a residência fiscal no Uruguai?
Não automaticamente. O investimento imobiliário pode configurar residência fiscal por duas hipóteses independentes: ter, em 31 de dezembro, imóveis acima de 15.000.000 UI, sem mínimo de dias; ou ter imóveis acima de 3.500.000 UI, adquiridos a partir de 1º de julho de 2020, e pelo menos 60 dias de presença física no ano. Conta o custo fiscal atualizado de cada imóvel em nome da pessoa física (em condomínio, a sua parte), e a hipótese não se aplica se a pessoa comprovar residência fiscal em outro país. Em compras na planta, a DGI já admitiu o compromisso de compra e venda registrado. Residência fiscal e residência legal migratória são processos distintos; comprar um imóvel não concede, por si só, residência legal.
O que é o tax holiday da Lei 20.446?
É uma opção para quem adquire residência fiscal a partir de 1º de janeiro de 2026, sem ter sido residente fiscal nos dois exercícios anteriores nem ter usado o regime anterior: permite tributar pelo IRNR, que não grava as rendas de fonte estrangeira, em vez do IRPF, os dividendos e juros do exterior e os ganhos na venda desses ativos (exceto derivativos), durante o ano da mudança e os dez exercícios seguintes. Conforme o caso, a Lei 20.446 exige investimento superior a 12.500.000 UI em imóveis, aportes anuais de pelo menos 625.000 UI em fundos nas condições definidas pelo Ministério de Economia e Finanças, ou mais de 183 dias de presença em cada exercício; as condições são comprovadas todo ano. Pelo Decreto 225/026, na via imobiliária contam os imóveis adquiridos a partir de 1º de setembro de 2025, que podem ser os mesmos usados para a residência fiscal; a UI é tomada pela cotação do último dia do mês anterior ao investimento, e nos departamentos sem costa no Rio da Prata nem no Oceano Atlântico o custo fiscal dos imóveis urbanos é acrescido de 100%. Esta é uma informação geral; um contador deve confirmar a aplicação ao caso concreto.
Fontes: DGI, hipóteses de residência fiscal (Decreto 148/007, art. 5 bis); Lei 20.446, art. 648; Decreto 148/007, art. 5 sexies, na redação dos decretos 188/026 e 225/026. Cotações: Banco Central do Uruguai. Informação geral; não é assessoria fiscal.
Conte quanto você quer investir
Deixe seus dados e entramos em contato para ver quais unidades ou combinações superam o valor que você procura. Também apresentamos o escritório para o trâmite.
Se preferir, escreva para contacto@ingar.com.uy